
Интервју со м-р Антонета Манова Ставреска: „Финансискиот сектор не е само извор на капитал, туку партнер во развојот на компаниите, инвестициите и конкурентноста на економијата“
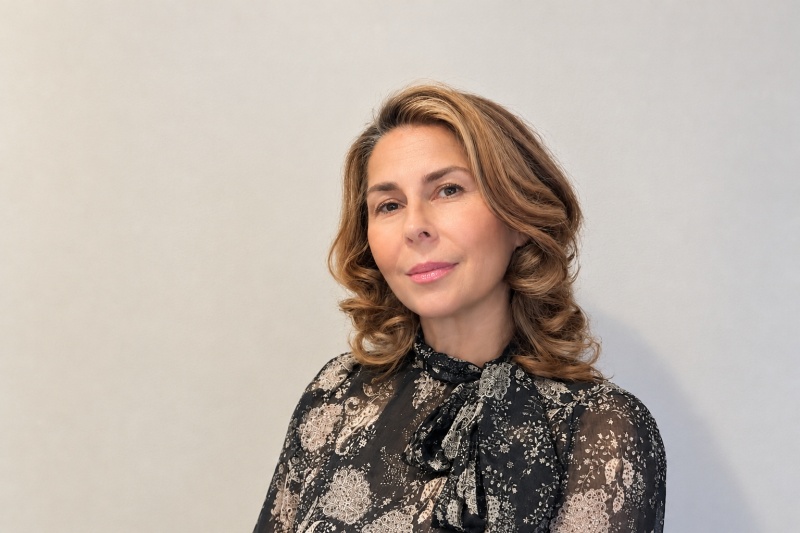
Интервју со м-р Антонета Манова Ставреска, проектен менаџер во Стопанската комора на Северна Македонија, одговорна за Здружението на финансиски организации и пристап до финансии.
M-р Манова Ставреска во интервјуто за „Марили“ говори за резултатите и клучните пораки од конференцијата МикроБалканс 2026 која неодамна се одржа во Скопје, за меѓународнодното признание коешто Стопанската комора го доби за иницијативата за декарбонизација и корпоративна одржливост, која се најде меѓу трите највисоко оценети во светот на ISAR Honours 2026, за улогата на осигурувањето во заштитата на компаниите и финансиската стабилност итн.
МАРИЛИ: Како ги оценувате резултатите од дводневната конференција МикроБалканс 2026?
М-Р МАНОВА СТАВРЕСКА: МикроБалканс 2026 беше успешен и значаен исчекор во развојот на оваа регионална иницијатива. За нас беше особено важно што во Скопје се сретнаа претставници на финансиските институции, регулаторите, инвеститорите, меѓународните организации и бизнис-заедницата од целиот регион. Тоа овозможи да дојде до израз потенцијалот на финансискиот сектор во целост - интегрално, а не парцијално и изолирано – традиционални банкарски услуги, небанкарски, микрокредитирање, осигурување, лизинг, итн.
Конференцијата собра повеќе од 250 професионалци од над 15 земји и понуди 13 различни сесии посветени на прашања што директно влијаат врз економскиот развој. Освен од земјите на Западен Балкан, на конференцијата присуствуваа и учесници од Италија, Бугарија, Грција, Луксембург, Полска, Естонија, Велика Британија, Хрватскa и Белгија.
Но, успехот не го мериме само според бројот на учесници. Вистинската вредност е во тоа што воспоставивме нови контакти, отворивме простор за конкретна соработка и ги поврзавме финансиските институции со луѓето и организациите што можат да придонесат за подобар пристап до финансии за компаниите.
За мене, една од најважните пораки е дека Северна Македонија има капацитет да биде активен учесник во регионалните финансиски иницијативи, а не само нивен набљудувач. Веќе во следните месеци ќе ја информираме јавноста за новите иницијативи.
МАРИЛИ: На што беше ставен главниот фокус и кој учествуваше?
М-Р МАНОВА СТАВРЕСКА: Главниот фокус беше изразен преку мотото „Lending Reimagined“, односно како да го преиспитаме начинот на кој се обезбедуваат финансии за бизнисите и граѓаните.
 Разговаравме за дигиталното кредитирање, вештачката интелигенција, одговорното финансирање, регулаторните промени и можностите за подобра и поефикасна соработка меѓу банките и небанкарските финансиски и микрокредитни институции.
На МикроБалканс учествуваа претставници на финансиски институции, централни банки, регулаторни тела, меѓународни финансиски организации, меѓународни развојни институции, финтек-компании и бизнис-заедницата.
Особено е важно што разговорите не останаа само на ниво на финансискиот сектор. Кога зборуваме за кредитирање, мора да зборуваме и за компаниите што треба да инвестираат, да растат и да отвораат нови работни места. Финансиските институции и бизнисот мора подобро да се разбираат меѓусебно, а МикроБалканс е токму платформа што го овозможува тоа.
МАРИЛИ: Кои се клучните пораки од конференцијата?
М-Р МАНОВА СТАВРЕСКА: Кога ја избравме темата „Lending Reimagined“, сакавме да разговараме за тоа како се менува кредитирањето, но уште повеќе — што треба ние да правиме поинаку.
Пораките на МикроБалканс 2026 се:
Прво: Треба подобро да стигнеме до клиентите кои денес не се доволно услужени. Многу зборувавме за малите и средните компании и за таканаречениот “missing middlе” бизниси кои имаат потреба и потенцијал, но често немаат доволно обезбедување, документација или кредитна историја. Тука има голема можност - подобро да го процениме ризикот и да понудиме решенија што повеќе одговараат на реалните потреби и парични текови на клиентите. 
Второ: Дигитализацијата не значи само да го направиме постојниот процес онлајн. Зборувавме за дигитално кредитирање, скоринг, алтернативни податоци, вештачка интелигенција и корисничко искуство. Но поентата не е само да бидеме побрзи. Треба да бидеме побрзи, попрецизни и поодговорни — со технологија која навистина му го олеснува животот на клиентот и истовремено создава одржлив бизнис.
Трето: За раст ни треба повеќе капитал и повеќе соработка. Разговаравме за развојно финансирање, инвеститори, гаранции, пазарите на капитал и нови модели, вклучително и P2P финансирањето. Пораката е едноставна: никој сам не може да ги задоволи сите потреби за финансирање. Ни требаат посилни врски меѓу кредиторите, банките, инвеститорите и развојните институции — и повеќе соработка низ целиот Западен Балкан.
Четврто: Одговорното кредитирање не завршува кога ќе го исплатиме кредитот. Разговаравме за регулативата, заштитата на потрошувачите, наплатата и управувањето со проблематичните кредити. На крајот, сè се сведува на едно нешто: довербата на клиентот. Добро кредитирање значи да донесеме добра одлука на почетокот, но и одговорно да се однесуваме кога околностите ќе се променат.
И можеби најважната порака е оваа: Вистинската вредност на МикроБалканс ќе се види по конференцијата.
МАРИЛИ: Каде ќе се одржи МикроБалканс 2027 и каков е досегашниот ефект врз бизнисот?
М-Р МАНОВА СТАВРЕСКА: Следното издание на МикроБалканс ќе се одржи во Црна Гора, со што продолжува идејата секоја година конференцијата да се организира во различна земја од регионот на Западен Балкан. На тој начин се зајакнува регионалната сопственост врз иницијативата и се отвораат можности секоја земја да ги претстави своите искуства и предизвици.
 Кога станува збор за ефектот врз компаниите, важно е да бидеме реални. Една конференција сама по себе не може веднаш да ги отстрани пречките за финансирање, но може да помогне да се воспостават партнерства и да се отворат нови можности.
Добар ваков пример е поврзувањето на регионалните партнери од Западен Балкан со иницијативи за финансирање на растот на компаниите, вклучително и преку гарантни инструменти како SAFE (Scaling Alternative Finance for Entrepreneurs). Имено, Европската комисија и германската развојна банка KfW воспоставија гарантен инструмент во рамки на фондот SAFE, со цел да се подобри пристапот до алтернативно финансирање за микро, малите и средните претпријатија кои имаат ограничен пристап до традиционалните извори на кредитирање. Инструментот, кој ја опфаќа и Северна Македонија, преку гаранции за микрофинансиски институции, лизинг-компании и други алтернативни финансиски посредници го намалува ризикот за финансиерите и поттикнува поголемо финансирање на стартапи, жени претприемачи и други недоволно опслужени бизниси, со цел да се поттикнат претприемништвото, инвестициите и финансиската инклузија.
Вистинскиот ефект се гледа во продолжувањето на овие контакти, во новите партнерства и, најважно, во тоа дали компаниите ќе добијат повеќе можности за финансирање на своите развојни планови во годината што следи. Затоа МикроБалканс не треба да се гледа како настан што завршува со последната сесија, туку како процес што продолжува и по конференцијата.
МАРИЛИ: Стопанската комора на Северна Македонија неодамна доби меѓународно признание за својата иницијатива за декарбонизација и корпоративна одржливост, која се најде меѓу трите највисоко оценети во светот на ISAR Honours 2026. Што ја издвојува оваа иницијатива и какви конкретни придобивки им носи на компаниите?
М-Р МАНОВА СТАВРЕСКА: Меѓународното признание на ISAR Honours 2026, меѓувладина работна група на експерти за меѓународни станарди за сметководство и известување (ISAR) при УНКТАД – UN Trade and Development, е потврда дека Стопанската комора на Северна Македонија ја препознава одржливоста не само како исполнување на европските барања, туку и како можност за поголема конкурентност, ефикасност и долгорочен развој на компаниите.
Она што ја издвојува нашата иницијатива е нејзиниот интегриран и практичен пристап кон декарбонизацијата и корпоративната одржливост. Не се задржуваме само на подигање на свеста, туку им помагаме на компаниите да ги разберат барањата, да ги утврдат сопствените потреби и да преземат конкретни чекори кон позелено и поодржливо работење. Преку креирање практични алатки, јакнење на капацитетите, едукација и застапување за подобри политики, ја поврзуваме одржливоста со реалните предизвици на бизнисот.
 Во рамки на иницијативата, развивме и поврзавме неколку значајни алатки и механизми: Водичот за декарбонизација, Водичот за CBAM „чекор по чекор“, Центарот за циркуларна економија, како и активности за примена на ESG-стандардите и известување за одржливоста.
Придобивките за компаниите се конкретни. Тие добиваат насоки како да ги мерат емисиите на стакленички гасови, да ги идентификуваат можностите за енергетска ефикасност, да планираат зелени инвестиции и да се подготват за новите европски барања. Тоа значи подобра контрола на трошоците и ризиците, поголема транспарентност, полесно приспособување кон регулативата и подобри можности за соработка со деловни партнери и пристап до финансии.
Влијанието веќе се гледа и преку резултатите: повеќе од 180 компании се вклучени во активностите, над 850 претставници на деловната заедница учествувале во специјализирани обуки, а над 35 компании добиле директна стручна поддршка за подготовка на извештаи за одржливост и патокази за декарбонизација. Дополнително, иницијативите придонеле за реализација на повеќе од 18 милиони евра зелени инвестиции и инвестиции во циркуларната економија.
Иницијативата има значење и пошироко од поддршката за индивидуалните компании. Подобрувањето на корпоративното известување и достапноста на квалитетни податоци создаваат основа за подобро следење на придонесот на приватниот сектор кон Агендата 2030 и Целите за одржлив развој, вклучително и SDG индикаторот 12.6.1 за компании што објавуваат извештаи за одржливост.
За Стопанската комора најважно е што одржливоста ја правиме применлива во секојдневното работење на компаниите. Меѓународното признание е потврда за досегашната работа, но и поттик да продолжиме да развиваме знаење, алатки и партнерства што ќе им помогнат на македонските компании да бидат поотпорни, поиновативни и поконкурентни на домашниот и европскиот пазар.
МАРИЛИ: Колку Северна Македонија ги следи дигитализацијата и финансиските иновации?
М-Р МАНОВА СТАВРЕСКА: Северна Македонија ги следи современите трендови и има институции и компании што активно работат на дигитализација и развој на нови финансиски услуги. Сепак, би рекла дека сме во фаза во која треба да направиме поголем исчекор — од воведување дигитални алатки кон нивна поширока и поефикасна примена.
 На пример, дигиталното кредитирање не значи само клиентот да поднесе барање преку интернет. Вистинскиот напредок е кога компанија што претходно тешко добивала кредит поради недоволно обезбедување или кратка кредитна историја може, врз основа на квалитетни податоци за своето работење, побрзо да добие соодветна финансиска понуда. Тоа е особено важно за малите компании, кај кои административните процедури и времето потребно за одобрување средства можат да бидат сериозна пречка.
Регионалната соработка тука има големо значење. Компаниите од земјите од Западен Балкан иако работат во различни законски системи се соочуваат со многу слични предизвици, па размената на искуства може да ни помогне побрзо да ги примениме добрите практики и искуства. Преку МикроБалканс сакаме да ги поврземе оние што развиваат нови решенија со оние што можат да ги применат во пракса.
Сепак, технологијата не е цел сама по себе. Таа треба да овозможи побрзи услуги, пониски трошоци, подобро управување со ризиците и, пред сè, полесен пристап до финансии за граѓаните и компаниите.
МАРИЛИ: Дали финансискиот сектор доволно ги поддржува потребите на реалниот сектор?
М-Р МАНОВА СТАВРЕСКА: Финансискиот сектор има важна улога во развојот на економијата, но сметам дека постои простор за уште подобро усогласување со потребите на компаниите, особено на малите и средните компании. Проблемот не е секогаш во тоа дали една компанија има потенцијал, туку дали може да обезбеди финансии во вистинскиот момент и под услови што одговараат на нејзиниот деловен модел.
Тоа го потврдуваат и податоците. Според анализата на OECD од 2026 година, во 2024 година 26,9% од вкупните активни банкарски кредити во Северна Македонија биле насочени кон малите и средните компании, наспроти регионалниот просек од 35,5%. Дополнително, кај дури 98,6% од новите кредити на компаниите во Македонија било побарано обезбедување. Во Хрватска, за споредба, овој процент изнесувал 53,6%. Овие бројки укажуваат дека пристапот до финансии сè уште е сериозен предизвик за значителен дел од бизнисот.
Да земеме пример со производствена компанија која има нови нарачки од странство, но мора да чека 60 или 90 дена за наплата, а во меѓувреме треба да набави суровини и да ги исплати работниците. Таа може да биде конкурентна и да има сигурни купувачи, но да нема доволно ликвидност за да го искористи потенцијалот за раст. Токму тука факторингот може да биде корисно решение, бидејќи овозможува побрзо да се дојде до средства врз основа на постојните побарувања, наместо компанијата да чека наплата или да обезбедува дополнителен имот за кредит.
Меѓутоа, факторингот кај нас сè уште е недоволно развиен. Во 2024 година неговиот обем изнесувал околу 62 милиони евра, односно 0,4% од БДП, додека просекот во Европската Унија во 2023 година бил 11,9% од БДП. И свесноста за факторингот е ниска: само 23% од македонските мали и средни претпријатија изјавиле дека се запознаени со факторингот. Тоа покажува дека не е доволно само да постојат финансиски инструменти — компаниите треба да знаат како и кога да ги користат.
Постојат и позитивни примери. Развојната банка на Северна Македонија во 2024 година управувала со кредитни линии во вкупна вредност од околу 62 милиони евра, преку кои биле финансирани 278 проекти. Воедно, кредитната линија од Европската инвестициска банка во износ од 100 милиони евра е наменета за поддршка на ликвидносните и инвестициските потреби на компаниите, со најмалку 30% од средствата предвидени за проекти поврзани со животната средина и одржливоста. Овие инструменти се важни затоа што обезбедуваат долгорочни средства за развој, модернизација и енергетска ефикасност.
Затоа, не би рекла дека финансискиот сектор не ги поддржува компаниите, туку дека поддршката треба да стане подостапна, поразновидна и подобро приспособена на нивните потреби. Покрај класичните кредити, потребно е да се развиваат факторингот, лизингот, кредитните гаранции и другите алтернативни форми на финансирање. Важно е и банките и небанкарските финансиски институции да ги препознаваат реалните деловни потенцијали, а не кредитоспособноста да ја оценуваат исклучиво преку вредноста на обезбедувањето.
На крајот, финансирањето не е цел само по себе. Неговата вистинска вредност се гледа во тоа дали компанијата успеала да набави нова опрема, да го зголеми производството, да влезе на нов пазар или да отвори нови работни места. Кога финансискиот сектор и реалната економија функционираат како партнери, придобивките се чувствуваат многу пошироко — во инвестициите, продуктивноста, извозот и конкурентноста на целата држава.
МАРИЛИ: Каква е улогата на осигурувањето во заштитата на компаниите и финансиската стабилност?
М-Р МАНОВА СТАВРЕСКА: Осигурувањето е многу повеќе од трошок што компанијата го издвојува за да се заштити од одреден ризик. Тоа е инструмент за управување со ризиците, зачувување на ликвидноста и обезбедување континуитет во работењето. Кога ќе се случи штета, добро осигурената компанија има поголема можност побрзо да го обнови производството, да ги исполни обврските кон клиентите и да ги зачува работните места.
 Во Северна Македонија, според годишниот извештај на Агенцијата за супервизија на осигурување, бруто полисираната премија во 2025 година изнесувала 1,72% од БДП, додека премијата по жител изнесувала 9.840 денари. Овие показатели се корисни за следење на развојот на пазарот и укажуваат дека има простор за понатамошно продлабочување на осигурителната заштита, особено во делот на ризиците со кои се соочуваат компаниите.
Да земеме пример со производствена компанија што зависи од опрема, суровини и навремена испорака. Пожар или поплава може да го прекине производството, да ги загрози договорите со клиентите и да создаде сериозни проблеми со ликвидноста. Соодветното осигурување на имотот, а каде што е договорено и покритието за прекин на работењето, може да помогне во надоместувањето на покриените загуби и побрзото обновување на активностите.
Осигурувањето има значење и за финансиската стабилност. Кога ризиците се соодветно покриени, компаниите се помалку изложени на ненадејни финансиски шокови, а банките и другите кредитори можат подобро да проценат дел од ризиците поврзани со финансирањето. Секако, осигурувањето не ги отстранува сите ризици, ниту автоматски гарантира пристап до кредит, но може да биде важен дел од финансиската заштита.
Сметам дека во Северна Македонија треба дополнително да се развива свеста за осигурувањето како составен дел од деловното планирање, а не само како законска или договорна обврска. Потребни се подобра информираност, приспособени производи за малите и средните компании и поголем акцент на превенцијата. Целта треба да биде јасна: кога ќе се случи непредвиден настан, компанијата да има поголеми шанси да продолжи да работи, да ги зачува работните места и да придонесува кон растот на економијата.
МАРИЛИ: Како ги усогласувате професионалните и приватните обврски?
М-Р МАНОВА СТАВРЕСКА: Работата во Стопанската комора е динамична и подразбира комуникација со многу различни луѓе, сектори и институции, работа на проекти и постојано следење на економските случувања. Кога работите на повеќе теми истовремено, најважни се добрата организација, поставувањето приоритети и способноста да препознаете што бара непосредно внимание. 
На пример, подготовката на регионална конференција како МикроБалканс бара долгорочно планирање, но и секојдневно решавање непредвидени ситуации. Треба да се усогласат интересите на партнерите, говорниците, учесниците и спонзорите, а притоа да се задржи фокусот на целта на настанот. Тоа е процес во кој многу работи се случуваат истовремено и во кој тимската работа е од суштинско значење.
Не верувам дека рамнотежата секогаш значи да се посвети исто време на сè. Понекогаш професионалните обврски бараат повеќе внимание, но важно е да се знае кога треба да се забави темпото и да се посвети време на семејството и приватниот живот.
Најважно е да се работи со јасни цели, да се има доверба во луѓето со кои соработувате и да не се заборави дека зад секој успешен проект стојат тим, поддршка и добра организација. За мене, професионалниот успех не е само бројот на завршени проекти, туку и вредноста што тие ја создаваат и односите што остануваат по нивното завршување.
Токму затоа, особено ми е блиска една африканска поговорка која ја отсликува суштината на тимската работа и заедничкиот успех: „Ако сакаш да стигнеш брзо, оди сам. Ако сакаш да стигнеш далеку, оди заедно.“
Статијата е прочитана 275 пати.
Видео: 30 години Агенција Марили